Takskader og forsikring i Asker
Ved takskade i Asker: skill skadebegrensning, undersøkelse og reparasjon. Se hva som bør dokumenteres og avklares med forsikringsselskapet.
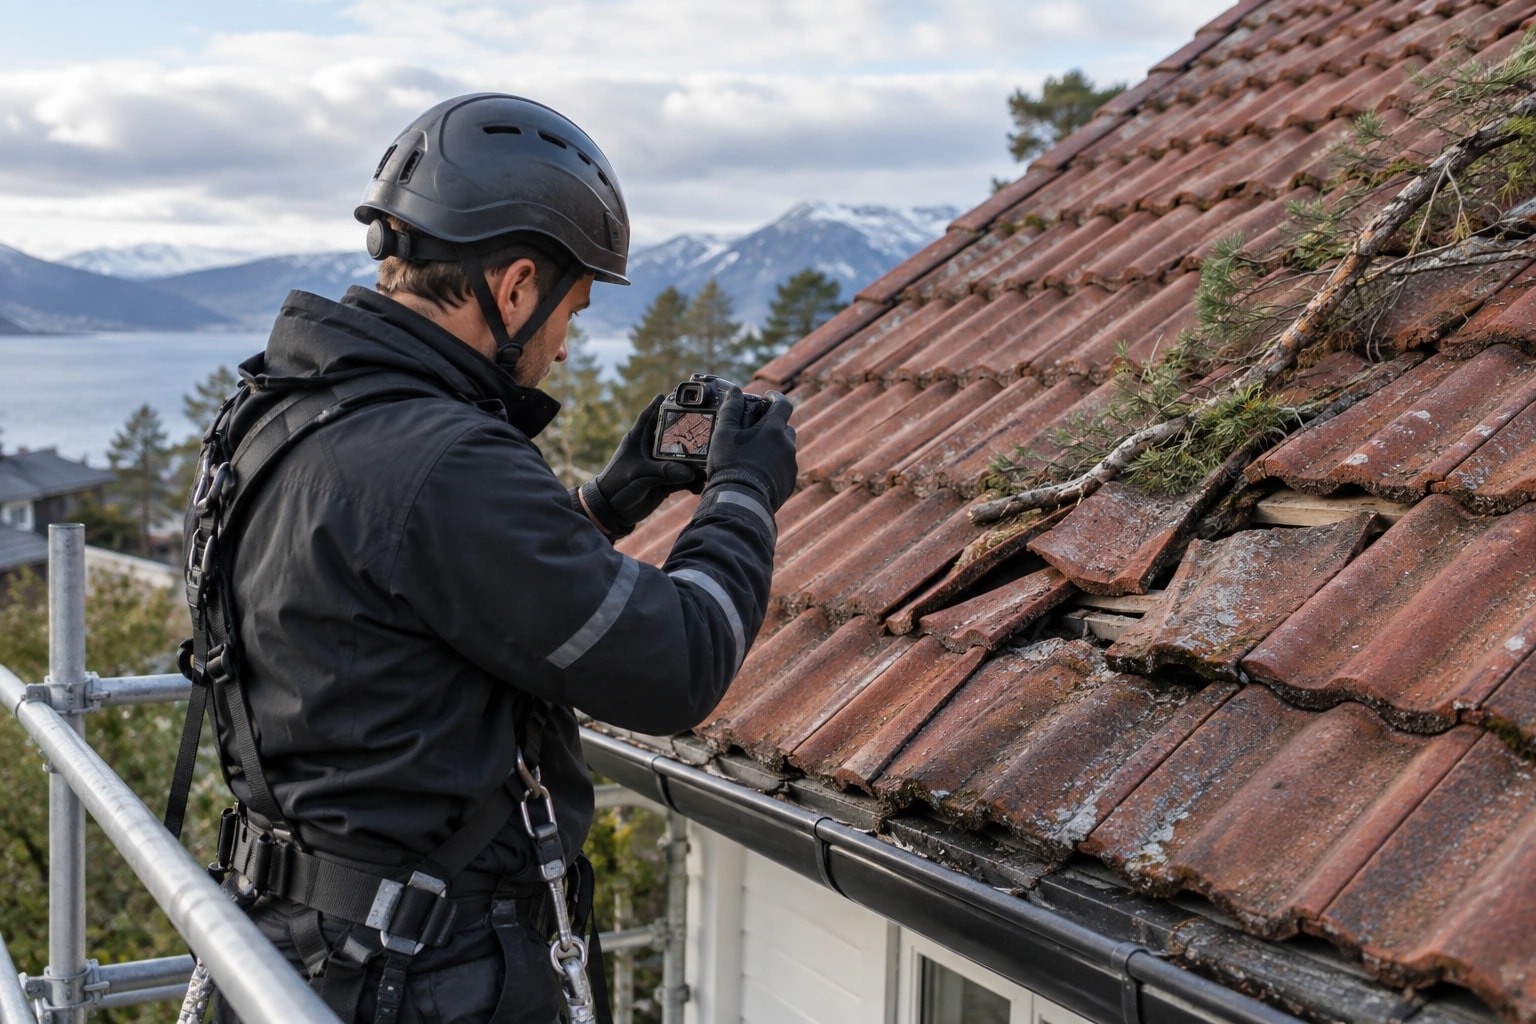
En takskade og en forsikringssak er to forskjellige løp som møtes i den samme dokumentasjonen. Først skal mennesker, strøm og bygning sikres mot videre skade. Deretter må årsaken og omfanget bevares godt nok til at forsikringsselskapet kan vurdere hendelsen. Tak24 avgjør ikke dekning, takserer ikke skaden og utfører ikke reparasjonen; denne siden viser hvordan du kan forberede saken og når en takreparasjon bør bestilles.
Synlige skader etter uvær
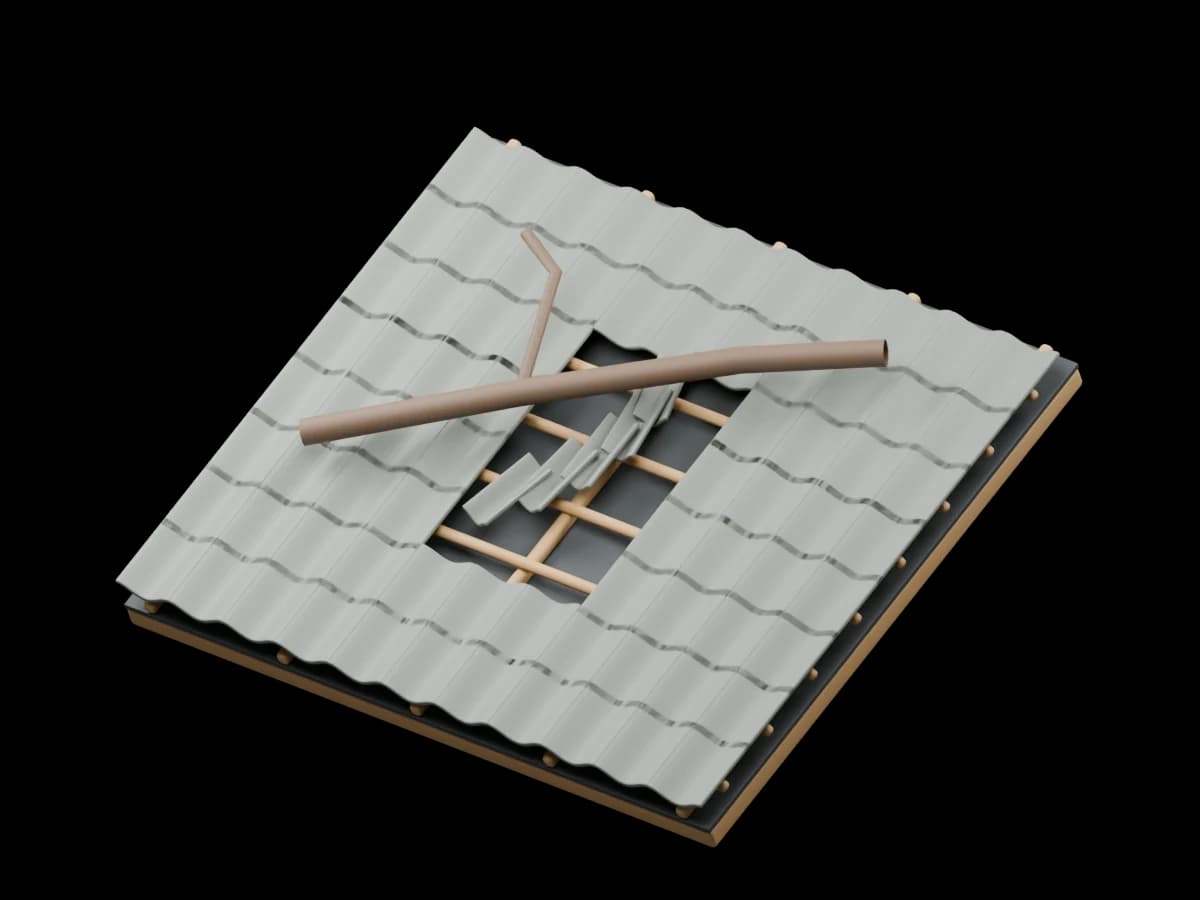
Dokumenter skadeområdet
Avklar omfanget av utbedringen
Reparer og dokumenter arbeidet
De første timene handler om å begrense, ikke reparere ferdig
Ved vann nær sikringsskap, downlights eller andre elektriske installasjoner må området behandles som en elsikkerhetssak. Ikke gå opp på taket i vind, nedbør, snø eller is. Flytt løse gjenstander og inventar dersom det kan gjøres uten risiko, samle opp vann og kontakt nødvendige fagpersoner.
Forsikringsavtaler krever normalt at eier begrenser videre skade. Det betyr ikke at du skal rive opp taket eller fjerne alle spor. Midlertidig tildekking, åpning av et blokkert sluk fra et trygt sted eller flytting av innbo kan være skadebegrensning. Permanent utskifting av beslag, tekking og våte bygningsdeler er noe annet.
Noter hva du gjorde, når og hvorfor. Ta bilder før og etter den midlertidige sikringen. Hvis en fagperson gjennomfører tiltaket, be om en kort arbeidsbeskrivelse og spesifisert faktura. Den bør skille skadebegrensning fra feilsøking og varig reparasjon.
Meld hendelsen til forsikringsselskapet etter vilkårene i din avtale. Selskapet bestemmer videre prosess, eventuelle krav til takst eller forhåndsgodkjenning og om en bestemt leverandør skal brukes. Ikke bestill et stort, permanent arbeid i forventning om dekning uten å ha avklart dette.
Hendelse, vedlikehold og følgeskade må holdes fra hverandre
Forsikring skiller ofte mellom en plutselig ytre hendelse og slitasje som har utviklet seg over tid. En plate som løsner i vind kan være en hendelse. En rustet innfesting som til slutt slipper, kan samtidig være vedlikehold. Vannskaden inne kan være en følgeskade selv om selve den utslitte takdelen ikke dekkes. Det er forsikringsselskapet som tolker vilkårene i den konkrete saken.
Denne årsakskjeden bør beskrives uten å konkludere for tidlig:
- Hva skjedde ute — vind, nedbør, snø, fallende gjenstand eller ukjent forhold?
- Hvilken bygningsdel sviktet — stein, plate, beslag, sluk, membran eller gjennomføring?
- Hvor kom vannet eller skaden videre — undertak, isolasjon, loft, vegg eller himling?
- Når ble det oppdaget, og hva ble gjort for å begrense omfanget?
Unngå å skrive «stormskade» hvis du bare vet at det blåste. Unngå også «gammelt tak» som totalforklaring hvis en konkret del er revet løs. Beskriv observerbare forhold og legg ved kilder til tidspunkt og vær hvis forsikringsselskapet ber om det. Vurderingen skal gjøres av dem som har rollen.
Et gammelt vedlikeholdsnotat kan være nyttig. Faktura for tidligere omlegging, bilder fra rennerens, dokumentasjon på reparert pipebeslag eller rapport fra en tidligere kontroll viser hva som var kjent før hendelsen. Manglende historikk betyr ikke automatisk avslag, men gjør årsaksbildet mindre presist.
Dokumentasjonen bør være enkel å etterprøve
Lag én mappe med originalbilder, videoer, tidslinje, kvitteringer og kommunikasjon. Behold filenes opprinnelige dato. Ta både oversiktsbilder som viser plassering og nærbilder som viser detaljen. Et ekstremt nærbilde av en sprekk er lite nyttig hvis ingen kan se hvilken takflate den tilhører.
En god bildeserie kan følge denne rekkefølgen:
| Bilde | Hva det skal vise | Hvorfor det hjelper |
|---|---|---|
| Eiendommen fra bakken | Takflate og orientering | Plasserer skaden i bygget |
| Skadeområdet ute | Løse eller manglende deler | Viser mulig inngangspunkt |
| Loft eller innside | Vannspor og utbredelse | Viser følgeskade og retning |
| Inventar og overflater | Konkrete skader inne | Skiller bygningsdel fra innbo |
| Midlertidig tiltak | Hva som ble sikret | Dokumenterer skadebegrensning |
Ikke kast løs takstein, beslag eller festemidler før saken er avklart. Legg delene tørt og merk hvor de ble funnet. En bøyd plate eller en korrodert skrue kan være relevant for årsaken. Samtidig skal farlige, løse deler fjernes fra ferdselsområder.
Be fagpersoner holde observasjon og anbefaling adskilt. «Beslaget er åpent i øvre kant» er en observasjon. «Hele taket bør skiftes» er et forslag som trenger begrunnelse i samlet tilstand. Forsikringsselskapet kan be om mer dokumentasjon dersom spranget mellom de to er for stort.
Tilbud og faktura må deles etter oppgave
En skade kan utløse flere typer arbeid: akutt sikring, lekkasjesøk, demontering for kontroll, tørking, utskifting av takdel, arbeid inne og forbedringer eier velger samtidig. Hvis alt står som «reparasjon tak», blir det vanskelig å se hva som følger hendelsen og hva som er vedlikehold eller oppgradering.
Be om separate linjer for:
- midlertidig skadebegrensning
- feilsøking og eventuell kontrollåpning
- demontering og tilbakeføring
- utskifting av skadet takdel
- tørking og måling av våte materialer
- arbeid på isolasjon, himling og overflater
- valgte forbedringer utover tidligere løsning
En avgrenset takreparasjon ligger veiledende på 2 500–15 000 krPrisnivå: 2026 inkludert mva. Dette er et markedsnivå, ikke et anslag på erstatning eller egenandel. Skadesaker med våt isolasjon, tørking og innvendig tilbakeføring kan ha et helt annet omfang. Endelig pris settes av utførerne etter befaring, og forsikringsselskapet avgjør hva avtalen dekker.
Hvis du velger en bedre eller dyrere løsning enn den som lå der, bør merkostnaden stå separat. Eksempler er nytt takvindu i stedet for tilbakeføring, større renner eller omlegging av en hel flate når skaden gjelder et felt. Det kan være fornuftig å samordne arbeidet, men saken blir ryddigere når forbedringen ikke blandes inn i skadekostnaden.
Vanlige spørsmål
Dekker forsikringen en taklekkasje?
Det avhenger av vilkårene, årsaken og vedlikeholdet. Plutselige hendelser og følgeskader kan behandles annerledes enn gradvis slitasje. Forsikringsselskapet avgjør dekningen i den konkrete saken.
Hva bør jeg gjøre før en fagperson kommer?
Hold mennesker unna farlige områder og våte elektriske installasjoner. Begrens videre vannskade uten å utsette deg for fare, ta bilder og noter tidspunkt og vær. Ikke gå opp på et vått eller vindutsatt tak.
Kan jeg starte permanent reparasjon med en gang?
Akutt sikring kan være nødvendig, men større permanent arbeid bør avklares med forsikringsselskapet først. Dokumenter eventuelle tiltak og be om spesifisert faktura.
Hva skal en rapport eller arbeidsbeskrivelse inneholde?
Den bør skille observasjoner, sannsynlig årsak, skadeomfang, midlertidige tiltak og anbefalt varig arbeid. Bilder bør vise både plassering og detaljer.
Formidler Tak24 selve forsikringskravet?
Nei. Tak24 vurderer ikke dekning, takserer ikke skaden og representerer ikke kunden overfor forsikringsselskapet. Forsikringssaken håndteres mellom deg, selskapet og eventuelle fagpersoner selskapet godkjenner.